9月15日 数据来源:东方易赢APP
恒生指数 | 恒生科技指数 | 国企指数 |
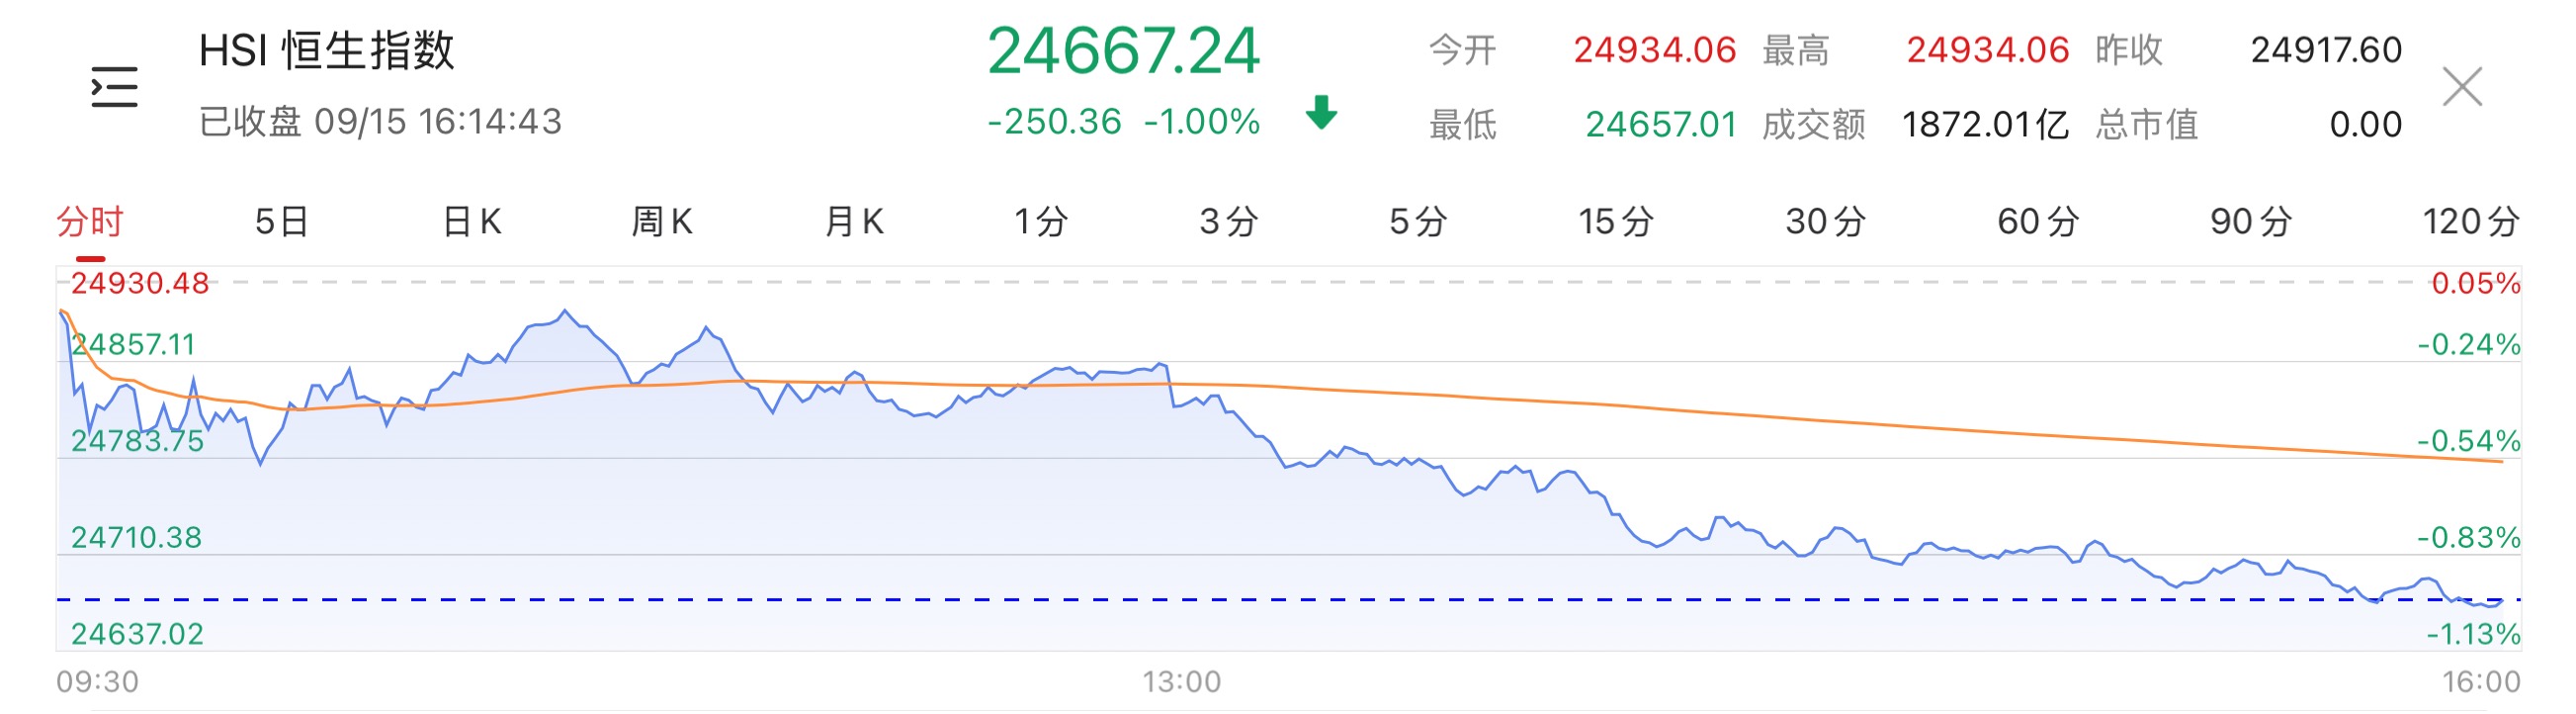
24667.24 | 4291.34 | 8204.91 |
-250.36 -1.00% | -26.60 -0.62% | -79.67 -0.96% |
港股复盘 > > >
美债收益率突破5%、美加息预期逼近九成,市场情绪依旧谨慎。港股午后跌幅扩大,早盘一度涨超1%的恒生科技指数转跌至0.62%,恒生指数、国企指数分别收跌1%及0.96%。
行情回顾
资金流向统计
北向资金(人民币:亿元人民币) | ||
| 成交总额 | |
| 2297.05 | |
南向资金(港币:亿元人民币) | ||
净买额 | 买入额 | 卖出额 |
8.81 | 377.44 | 368.64 |
行业
具体盘面上,大型科网股涨跌不一,网易涨近3%,腾讯涨1.9%,阿里巴涨1.23%,小米则跌2.43%,百度、美团飘绿;内银股全面承压是午后拖累恒指的主要力量,招商银行、建设银行跌近3%,中国银行、工商银行跌超2%;新能源与香港本地股同步走弱,宁德时代大跌6%,长实集团跌2.5%,长和、电能实业跌3%,对指数形成多方位压制;黄金股、汽车股、餐饮股、内房股、电力股、保险股齐跌。
另一方面,半导体与PCB概念股强势反弹,天域半导体涨超8%,澜起科技、兆易创新、天数智芯涨幅明显,AI应用概念股部分活跃,迅策、汇量科技、金山软件均有涨幅。
小菜园(0999.HK)涨0.75%。 消息面上,2026年上半年,小菜园实现营收29.03亿元,同比增长7.0%,再创历史新高。
海底捞(6862.HK)跌3.06%。大摩表示,消息令人感到意外,因张勇曾在今年5月增持1130万股股份。在市场重新确信公司盈利增长将加速且不会出现进一步减持前,此类减持将在短期内对股票情绪造成压力。
曦智科技(1879.HK)跌1.59%。消息面上,沪深交易所港股通标的调整于9月7日正式生效,曦智科技正式调入港股通名单。此次纳入港股通后,内地合格投资者可直接参与投资,有望进一步丰富投资者结构,改善流动性状况。
阅文集团(0772.HK)跌2.12%。政策利好发力:9月2日,国家广播电视总局电视剧司主办的网络故事片创作座谈会召开。会议要求坚持科技赋能,合理运用AI等新技术,使其成为创作工具和创作伙伴,助力行业提质增效。
精选要闻 > >
大摩加入鹰派阵营:预计美联储将在9月和12月各加息25个基点
因通胀压力持续,摩根士丹利加入其他华尔街主要银行行列,对美联储利率采取更鹰派展望,预测美联储今年晚些时候将加息,欧洲央行也将再次加息。这些预测出炉之际,正值美联储和日本央行本周做出政策决定,而欧洲央行几天前恢复紧缩周期,使全球市场持续关注利率前景。摩根士丹利预计美联储将在9月15-16日会议上加息25个基点,并在12月再加息25个基点,因近期通胀数据高于预期。该经纪商在周一的一份报告中表示,去通胀进程比政策制定者可能要求的“更慢且更缺乏说服力”,促使其预测今年将加息两次。该行表示:“我们认为加息和按兵不动都有理由,但能源价格的第二轮效应迹象、与人工智能相关投资挂钩的强劲需求、可能暂时更高的中性利率,以及对可信度的担忧,意味着风险平衡现在倾向于略更具限制性的政策。”
花旗:铜价年底前料见每吨1.5万美元,结构性利好可抵销关税风险
花旗发表研报,根据美国关税及库存动态最新分析及全球铜终端用途追踪器7月数据,更新对铜价的展望,重申未来三个月铜价目标为每吨15,000美元,预期基金持仓偏高将令铜价容易受到进一步风险减持影响,例如美国铜关税消息利淡,但相信结构性、周期性及策略性利好因素延伸至2027年,有助抵销相关风险溢价逐步消退的影响。该行继续预期美国不会对阴极铜征收关税,但估计要到中期选举后才可能会有官方明确说法,认为任何因关税疑虑而出现的短期进一步风险减持,均属暂时调整,因整体铜市利好驱动因素及主题未变,并可视之为增加持仓的机会。
美国10年期国债收益率突破5.02% 为近二十年来最高水平
美国10年期国债收益率升至近二十年来最高水平,这是由能源价格飙升、债务和通胀担忧驱动的全球债券抛售中的最新里程碑。周二该期限美债收益率上升3个基点至5.02%,突破2023年峰值,触及2007年以来最高。
最新一轮走势是在中东供应风险加剧推动全球油价上涨之后出现的。自美国2月底对伊朗发动攻击、扰乱中东石油和天然气供应以来,全球债券收益率持续上升。除此之外还有其他因素,例如企业为人工智能支出大举借款,这既向市场大量注入债务,又向美国经济注入刺激。
比尔·盖茨:中美大模型各有4家,能够保持最先进水平
日前,比尔盖茨在一场小范围座谈会上表示,“根据不同的衡量方式,中国和美国都分别有四家,甚至更多机构的模型,能够保持最先进水平。其中,得分最高的模型与另外七个领先模型之间的差距,其实并不大”。在他看来,如今全球最顶尖的八个大模型,表现都已经超越了四个月前的最佳水平,中美间在该领域进入人才和算力你争我赶的“超级竞争”。
资料来源:格隆汇,智通财经
大行观点 > >
花旗:维持比亚迪“买入”评级,H股目标价142港元
花旗发表报告,估算比亚迪8月底的库存按月微幅下降0.01个月,维持在正常水平。在假设9月出口量按月增长3%,且搭戴第二代刀片电池的新能源车出货量按月潜在扩增2万辆的情况下,该行认为库存周转天数可望稳定维持在1.9个月,进而支撑9月整体批发出货量达到45.3万辆,按月增长4.6%。上述假设意味着2026年第三季总销量将达到130万辆,按季增19.2%,其中出口量为56.5万,按季增20%,国内批发量为73.3万辆,按季增18.7%。花旗维持比亚迪“买入”评级,主因比亚迪在8月重新夺回国内纯电动车的市场份额,H股目标价142港元。
明日关注 > > >
2026年9月16日 | |
重要事件 | 香港首个五年规划9月16日公布 |
东方证券(香港) - 风险披露 /免责声明
本文件所载数据只供参考之用。东方证券(香港)有限公司或其关联成员(统称「东方证券(香港)」)并无顾虑任何特定投资者之特定投资目标丶财务状况丶或风险承受程度,也不应视作投资基金的建议,投资者在进行任何投资前,必须对其投资进行独立判断或在需要时寻求独立专业意见。
本文件所载数据并不拟提供予置身或居住于该等法律上限制东方证券(香港)发放此等数据之地区的人士或实体使用;及在任何地区向任何人士或实体进行申购或投资证券或投资产品的要约或游说乃属违法时,则上述数据不应视为向该等地区进行该等要约或游说。上述数据亦不拟提供作为专业意见,因此不应赖以作为专业意见。
本文见所述内容未经证券及期货事务监察委员会审阅。任何投资均带有风险,投资者可能损失全部或部分投资金额。投资者需详细阅读并了解产品详细说明书及/或产品备忘录及/或条款说明书及其他相关档(包括但不限于产品资料概要)(统称「产品说明书」) 的内容,包括但不限于各项风险因素、收费、税务、资产净值计算、申购及赎回条款等,并明确同意接受本产品的相关交易条件及投资风险。你应就上述数据内容谨慎行事, 如你对有关资料的任何内容有任何疑问,你应寻求独立专业意见。
本文件内所提及之价格仅供参考之用途,投资产品之价值及收入可能会浮动,包括受汇率、市场指数、有关公司相关资料或其他因素而变动。本档内容可随时更改,东方证券(香港)并不承诺提供任何有关变更之通知。证券/投资产品过去的表现不可作为未来表现的指标,同时未来回报是不能保证的,投资者可能蒙受所有最初存入资金的损失。
虽然本文件所载资料来自或编写自东方证券(香港)相信是可靠之来源,惟东方证券(香港)并不明示或暗示地声明或保证任何该等数据之准确性丶完整性或可靠性,惟东方证券(香港)不会就有关数据的遗漏、错误、不准确、不完整或其他情况或由于信赖有关数据而蒙受或招致的任何损失或损害(不论任何形式的直接、间接或相应的损失或其他经济损失)承担任何责任。东方证券(香港)不会就第三方所提供的或引用自第三方的数据内容承担任何责任。未经东方证券(香港)事先书面授权,任何人不得为任何目的复制丶分发丶转发、发表本文件所载资料。


